Betriebliche Altersvorsorge: gemeinsam für Sie
Als Arbeitnehmerin bzw. Arbeitnehmer haben Sie einen gesetzlichen Anspruch, über Ihr Unternehmen für eine Betriebsrente zu sparen. Dazu zahlt Ihr Arbeitgeber einen Teil Ihres Gehalts direkt in Ihre betriebliche Altersvorsorge ein. Das nennt sich Entgeltumwandlung.
Wie funktioniert die betriebliche Altersvorsorge?
Für Sie ist es ganz einfach
Sie vereinbaren mit Ihrer Personalabteilung, dass ein Teil Ihres Bruttogehalts oder Nettogehalts in eine Betriebsrente fließt. Das nennt sich Entgeltumwandlung. Um alles Weitere kümmert sich Ihr Arbeitgeber. Er schließt für Sie einen Vertrag mit unserem Versorgungswerk.
Abhängig davon, was Ihr Arbeitgeber anbietet, werden Ihre Beiträge in der MetallDirektversicherung, dem MetallPensionsfonds oder der MetallUnterstützungskasse angelegt. Ihre Beiträge sind vom ersten Tag an gesetzlich geschützt, auch wenn Sie später den Arbeitgeber wechseln oder eine Phase der Arbeitslosigkeit überbrücken müssen.
Später bekommen Sie dann lebenslang Ihre MetallRente von uns oder Sie entscheiden sich für eine Teilkapital- oder einmalige Kapitalauszahlung. Wie für die gesetzliche Rente, müssen Sie auch für Ihre Betriebsrente Steuern und Sozialversicherungsbeiträge zahlen.
Was ist Entgeltumwandlung?
Staat und Betrieb unterstützen Sie
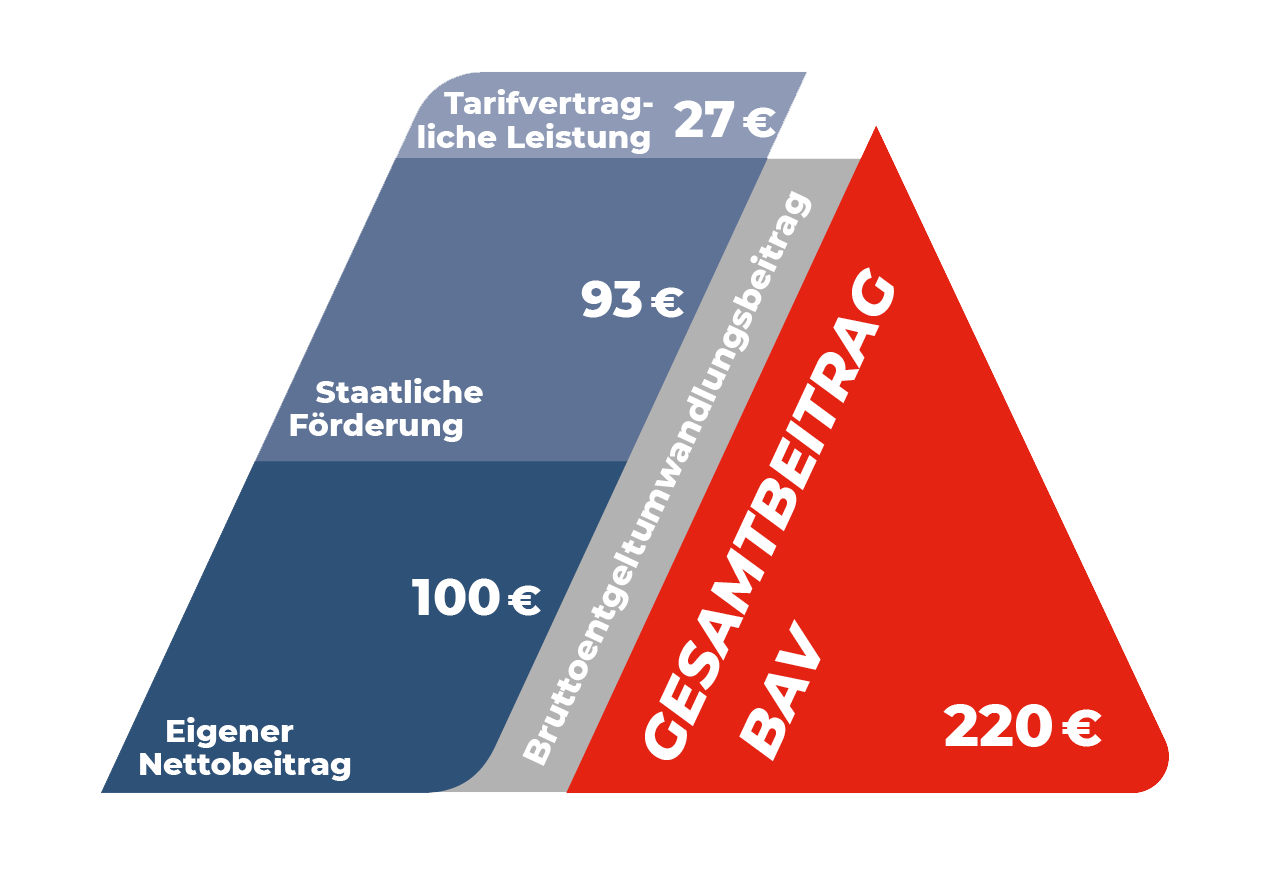
Wie alle Beschäftigten in Deutschland haben Sie einen gesetzlichen Anspruch auf die Förderung Ihrer Betriebsrente. Wenn Sie Teile Ihres Monatsgehalts oder Sonderzahlungen in Ihre Altersvorsorge investieren, fördert Sie der Staat durch die Befreiung Ihres Sparbeitrags von Steuern und Sozialversicherungsbeiträgen. Auch Ihr Arbeitgeber kann Sie mit einem Zuschuss oder tarifvertraglichen Leistungen unterstützen.
Wenn Sie mit Geld aus Ihrem Bruttoeinkommen vorsorgen, haben Sie einen großen Vorteil: Ihr Sparbeitrag fließt ohne Abzüge in Ihre Betriebsrente. So sparen Sie jeden Monat mehr, als Ihnen aktuell im Portemonnaie fehlt.
Für wen lohnt sich betriebliche Altersvorsorge?
Ein Beispiel
Angenommen eine Person verdient 50.000 Euro brutto im Jahr. Durch eine Betriebsrente sichert sie sich ihr Leben im Alter zusätzlich finanziell ab. Momentan kann sie dafür auf 100 Euro monatlich im Portemonnaie verzichten. Durch die Förderung vom Staat und die tarifvertragliche Leistung fließen alles in allem sogar 220 Euro in die MetallRente.
Schon in der Ausbildung mit MetallRente vorsorgen
Sie haben gerade erst Ihre Ausbildung, Ihr Studium oder Ihren ersten Job angefangen und sollen jetzt schon an die Rente denken? Ja, denn je früher Sie mit dem Vorsorgesparen beginnen, desto mehr bekomm,en Sie später raus. Schon der Einstieg mit einem kleinen Beitrag lohnt sich.


Anfrage und Beratung
Ob persönliche Beratung zur passenden Vorsorge mit MetallRente oder Fragen zu einem bestehenden Vertrag: Unser Team hilft gerne weiter.
Betriebliche Altersvorsorge ist auf mehreren Wegen möglich
MetallRente bietet mehrere Durchführungswege für die betriebliche Altersvorsorge an: Die Direktversicherung, den Pensionsfonds und die Unterstützungskasse. Die Entscheidung über den Durchführungsweg wird auf Unternehmensseite getroffen.
Vorsorge, die zu Ihrem Leben passt: Finde heraus, welcher Spartyp Sie sind
Vorsorgen mit MetallRente ist einfach. Sie müssen nur entscheiden, was Ihnen bei der Kapitalanlage Ihrer Beiträge wichtig ist. Um alles andere kümmern wir uns. In der MetallDirektversicherung haben Sie die Wahl zwischen den Vorsorgekonzepten PROFIL, CHANCE 90 und CHANCE 80 oder Sie wählen den MetallPensionsfonds. Hier kommt es darauf an, welchen Durchführungsweg Ihr Arbeitgeber im Betrieb anbietet. Bei MetallRente können Sie sich auf eine garantierte Mindestrente verlassen und profitieren – abhängig davon, für welches Angebot Sie sich entscheiden – trotzdem von einer smarten Kapitalanlage und einer ausgewogenen Balance aus Sicherheit und Renditechancen.
Wir bieten Ihnen mehr als eine Rente: Ihre Zusatzbausteine
Mit Ihrer betrieblichen Altersvorsorge bei MetallRente haben Sie die Möglichkeit, mit Zusatzbausteinen auch Ihre Arbeitskraft abzusichern und Ihrer Familie im Falle Ihrer Todes finanziellen Schutz zu geben. Die Hürden für die Arbeitskraftabsicherung im Rahmen der betrieblichen Altersvorsorge sind niedrig, da in der Regel keine oder nur eine vereinfachte Risikoprüfung erforderlich ist.
Mit uns können Sie auch Ihre Berufsunfähigkeit absichern. Denn in diesem Fall erhalten Sie in der Regel nur sehr wenig Geld vom Staat. Eigene Vorsorge ist deshalb sehr wichtig.
- Betriebsrente mit Berufsunfähigkeitsrente
Sie können eine Paketlösung wählen und eine Betriebsrente gemeinsam mit einer Berufsunfähigkeitsrente abschließen. Der Baustein Beitragsschutz ist enthalten. - Ergänzende Berufsunfähigkeitsvorsorge
Sie können auch ergänzend zu Ihrer Betriebsrente eine selbstständige Berufsunfähigkeitsvorsorge abschließen.
- Baustein Hinterbliebenenvorsorge (Rente):
Mit der Witwen-, Witwer- und Waisenrente geben Sie Ihrer Familie lebenslangen finanziellen Schutz. - Baustein Hinterbliebenenvorsorge Plus:
Sie sichern damit Ihren Hinterbliebenen eine Leistung in flexibler Höhe im Todesfall, die als Rente oder Kapital ausgezahlt werden kann.
Im Rentenalter wünsche ich mir, dass ich meine Zeit frei gestalten und meine Interessen und Hobbys weiterverfolgen kann. Meine Altersvorsorge spielt dabei eine entscheidende Rolle, da sie mir die finanzielle Grundlage bietet, um meine Pläne und Träume zu realisieren.
Warum ist betriebliche Altersvorsorge sinnvoll?
Im Alter auf nichts verzichten müssen
Auch im Ruhestand möchten Sie Ihre Wohnung nicht gegen eine kleinere eintauschen und möchten auch sicher noch in den Urlaub fahren. Doch um Ihren heute gewohnten Lebensstandard halten zu können, müssen Sie zusätzlich vorsorgen.

Den finanziellen Bedarf für ein gutes Leben nicht unterschätzen
Viele unterschätzen ihren finanziellen Bedarf im Rentenalter. Nie waren Seniorinnen und Senioren gesünder und damit auch aktiver als heute.

Faustregel: 80 % Ihres Nettoeinkommens sind erforderlich
Um sich im Rentenalter nicht wesentlich einschränken zu müssen, benötigen sie monatlich ca. 80 % Ihres letzten Nettoeinkommens. Dieses Niveau können Sie in der Regel allein mit der gesetzlichen Rente nicht erreichen.

Niedrigeres gesetzliches Rentenniveau wegen der demografischen Entwicklung
Immer mehr Rentnerinnen und Rentner stehen immer weniger Beitragszahlenden gegenüber. Das hat Konsequenzen für unser umlagefinanziertes Rentensystem. Das Rentenniveau eines Durchschnittsverdieners wird deshalb in den nächsten Jahrzehnten wahrscheinlich weiter sinken müssen.

Wir leben länger als wir denken
Wir werden immer älter und beziehen damit durchschnittlich sieben Jahre länger Rente als wir selbst vorher denken. Statistiken zufolge erlebt jedes zweite Kind, das heute geboren wird, seinen 103. Geburtstag. Ein längeres, gutes Leben bedeutet also auch, dass wir für später mehr Geld brauchen.

Betriebsrentenstärkungsgesetz: Was gilt für den gesetzlichen Arbeitgeberzuschuss?
In zwei Stufen wurde ein neuer verpflichtender Arbeitgeberzuschuss für die Entgeltumwandlung eingeführt. Alle Infos dazu gibt es im FAQ-Bereich.
FAQs - Antworten auf häufig gestellte Fragen
Sie woillen es genauer wissen? Hier finden Sie die Antworten auf häufig gestellte Fragen. Noch viel mehr können Sie in unserem FAQ-Bereich nachlesen.
MetallRente wurde als Versorgungswerk für die Beschäftigten der Metall- und Elektroindustrie gegründet. Inzwischen können über 150 Branchen und Handwerke unsere Angebote nutzen. Wenn du z.B. in einem Unternehmen oder Handwerksbetrieb der Branchen Metall und Elektro, Stahl, Holz und Kunststoff, Textil und Bekleidung oder IT arbeitest, kannst du mit MetallRente für dein Alter zusätzlich vorsorgen, wenn dein Arbeitgeber unsere Vorsorgelösungen anbietet. Informiere dich bei deiner Personalabteilung oder deinem Betriebsrat.
Mit Zustimmung Ihres neuen Arbeitgebers können Sie Ihre MetallRente dort weiterführen. Ist das nicht der Fall, haben Sie die Möglichkeit, Ihr erspartes Kapital auf das Betriebsrentenangebot Ihres neuen Arbeitgebers übertragen zu lassen, den MetallRente-Vertrag privat fortzusetzen oder beitragsfrei zu stellen. Sprechen Sie vor Ihrem Jobwechsel mit Ihrer Personalabteilung über die notwendigen Schritte.
Sie können den Vertrag privat fortführen und Ihre Beiträge ggf. anpassen. Ihren MetallRente Vertrag können Sie in der Regel auch später zu einem neuen Arbeitgeber mitnehmen, weil MetallRente in vielen Unternehmen unserer Branche angeboten wird. Sie können Ihren Vertrag aber auch beitragsfrei stellen. Ihre bereits erworbenen Ansprüche bleiben erhalten. Die Höhe Ihrer späteren Betriebsrente verringert sich aber entsprechend. Während Ihrer Arbeitslosigkeit wird Ihr angespartes Betriebsrentenkapital nicht auf das Bürgergeld angerechnet.
Sie erhalten Ihre Betriebsrente zum vertraglich festgelegten Leistungsbeginn. Etwa vier Monate davor erhalten Sie das sogenannte Ablaufschreiben mit Informationen zur voraussichtlichen Höhe Ihrer Altersversorgung und der Abfrage einiger Informationen. Wenn Sie Ihre Betriebsrente früher erhalten möchten, ist das ab dem 62. Geburtstag möglich. Haben Sie den Vertrag vor 2012 abgeschlossen, können Sie sogar schon ab 60 Jahren starten.
Beachten Sie aber:
- Bei Vorzug des Leistungsbeginn, fällt Ihre Betriebsrente geringer aus.
- Sie können Leistungsbeginn auch aufschieben.
Denn: Je später die Leistung in Anspruch genommen wird, desto höher fällt die Betriebsrente aus.
Deshalb sollten SIe den Zeitpunkt des Leistungsbeginns genau prüfen.
Ja, aber nur zum Teil. Es gilt ein Grundfreibetrag von aktuell 100 Euro monatlich. Darüber hinaus bleiben 30 Prozent anrechnungsfrei bis zu einem Höchstbetrag von 281,50 Euro pro Monat im Jahr 2026. Deshalb lohnt sich staatlich geförderte Altersvorsorge für Sie auch, wenn Sie in Teilzeit arbeiten oder wenig verdienen. Einen Arbeitgeberzuschuss oder tarifvertragliche Leistungen für die Altersvorsorge in der Firma bekommen die meisten und alle profitieren im Alter von einer zusätzlichen Rente.